عين المالية على أموال المودعين -- Oct 22 , 2026 117
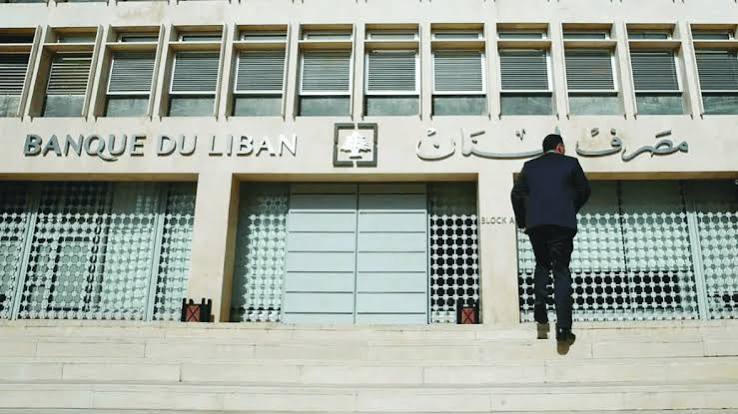
في وقت لا يزال لبنان يبحث عن حلول لأزمته المالية والمصرفية، فتحت وزارة المالية ملفاً ضريبياً جديداً مع المصارف، مطالبةً إياها بمراجعة تصاريحها وإعادة احتساب نتائجها عن السنوات الممتدة من 2020 حتى 2025. خطوة أثارت اعتراض جمعية مصارف لبنان، التي حذّرت من تداعياتها المالية والقانونية، ومن انعكاساتها المحتملة على السيولة المتاحة لإعادة أموال المودعين.
بحسب المراسلات الصادرة عن وزارة المالية في تشرين الأول 2026، طُلب من المصارف تصحيح المعالجات الضريبية المتعلقة بمؤونات سندات اليوروبوندز، وخسائر التقييم غير المحققة، والمؤونات المستردّة، ونتائج بيع السندات السيادية، إضافة إلى الإيرادات بالعملات الأجنبية وفروقات أسعار الصرف والقطع. وشملت المراجعة أيضاً نطاق تطبيق بعض القرارات التنظيمية، ولا سيما القرار رقم 893، مع تحديد 31 تشرين الأول 2026 موعداً نهائياً لتقديم التصاريح المعدّلة.
لكن الإشكالية تتجاوز مسألة الالتزام الضريبي. خلال السنوات الست المشمولة بالمراجعة، شهد لبنان انهياراً في سعر صرف الليرة، وتعثّراً في سداد الدين السيادي، وتراجعاً حاداً في قيمة الأصول المالية. وبالتالي، فإن بعض الأرباح المسجّلة محاسبياً نتيجة تغيّر أسعار الصرف لا تعكس أرباحاً اقتصادية فعلية أو سيولة قابلة للاستخدام.
وهنا يبرز السؤال حول مدى عدالة إخضاع نتائج دفترية للضريبة، في وقت لم تُحسم فيه بعد الخسائر النهائية للقطاع المصرفي، ولا كيفية توزيعها بين الدولة ومصرف لبنان والمصارف.
جمعية المصارف تعترض رسمياً
في هذا السياق، وجّهت جمعية مصارف لبنان، بواسطة وكيلها المحامي أكرم عازوري، كتاباً إلى وزير المالية ياسين جابر بتاريخ 20 تشرين الأول 2026، فنّدت فيه اعتراضاتها على المطالب الضريبية، معتبرةً أن المعالجات المطلوبة لا تأخذ في الاعتبار الظروف الاستثنائية التي أدّت إلى الأزمة.
وانطلقت الجمعية من مسؤولية الدولة عن جزء أساسي من الخسائر، ولا سيما بعد توقفها عن سداد سندات اليوروبوندز عام 2020، وامتناع مصرف لبنان عن إعادة الودائع بالعملات الأجنبية إلى المصارف.
وأشارت إلى أن التزامات مصرف لبنان تجاه المصارف بالعملات الأجنبية تبلغ نحو 79 مليار دولار، مستندةً إلى المادة 113 من قانون النقد والتسليف لتأكيد مسؤولية الدولة، وفق تفسيرها القانوني، عن تغطية خسائر المصرف المركزي. كما ذكّرت بالدعاوى التي تقدمت بها للمطالبة بإلزام الدولة بتسديد موجباتها تجاه مصرف لبنان، بما يسمح بإعادة الأموال المودعة لديه.
يشكّل ملف اليوروبوندز محوراً أساسياً في اعتراض المصارف. فبعد توقف الدولة عن السداد، تراجعت القيمة السوقية للسندات بصورة كبيرة، فيما طُلب من المصارف تكوين مؤونات بلغت 75% من قيمة السندات التي تحملها.
وترى الجمعية أن هذه المؤونات مرتبطة بخسائر ناتجة عن تعثّر الدولة، وأن المؤونات التي تكوّنها المصارف وفق الأصول وبموافقة لجنة الرقابة على المصارف يمكن أن تستفيد من الأحكام القانونية المتعلقة بالتنزيل الضريبي.
أما وزارة المالية، فتطالب بمراجعة المعالجات الضريبية لبعض المؤونات والخسائر غير المحققة. ويتوقف حسم هذا الخلاف على تفسير النصوص القانونية ومدى استيفاء كل مؤونة للشروط المطلوبة. وتحذّر الجمعية من أن تطبيق مطالب الوزارة قد يرتّب أعباء ضريبية تقدّر بنحو 600 مليون دولار، وهو رقم أوردته في كتابها ولم يثبت بعد باعتباره التزاماً نهائياً مستحقاً على القطاع.
أسعار الصرف… حسابات متناقضة؟
تثير الجمعية أيضاً مسألة تعدّد أسعار الصرف خلال سنوات الأزمة، معتبرةً أن اعتماد أسس مختلفة لاحتساب الأرباح والخسائر يؤدي إلى نتائج ضريبية غير متوازنة. وتشير إلى حالات تُحتسب فيها الخسائر وفق سعر 1507.50 ليرات للدولار، فيما تُحتسب بعض الأرباح وفق سعر 89,500 ليرة، ما قد يؤدي، بحسب اعتراضها، إلى تضخيم الأرباح الخاضعة للضريبة مقارنة بالخسائر المعترف بها.
وتستند الجمعية إلى المادة 229 من قانون النقد والتسليف والقانون رقم 330/2024 للاعتراض على بعض المعالجات المرتبطة بفروقات الصرف، كما تستحضر المادتين 81 و82 من الدستور للتشديد على أن فرض الضرائب وتعديلها يجب أن يستندا إلى القانون، وليس إلى تفسيرات إدارية تتجاوز أحكامه. وتؤكد كذلك أن القرارات الإدارية الصادرة عن وزارة المالية تبقى خاضعة لرقابة القضاء، مشيرةً إلى طعون سابقة تقدمت بها أمام مجلس شورى الدولة.
تزداد حساسية هذه المطالب في ظل النقاش حول إعادة هيكلة القطاع المصرفي ومعالجة الفجوة المالية، وخصوصاً مع طرح آليات لاسترداد الودائع، بما فيها الشريحة التي تصل إلى 100 ألف دولار. فإذا أدّت الإجراءات الضريبية إلى استنزاف سيولة إضافية من المصارف، فقد تتراجع الموارد المتاحة لديها للمساهمة في إعادة الودائع. غير أن تحديد حجم هذا التأثير يتطلب معرفة الضرائب المستحقة فعلياً والوضع المالي لكل مصرف.
وتلفت الجمعية إلى القوانين المتعلقة بإصلاح وضع المصارف وإعادة تنظيمها، معتبرةً أن المطالب الضريبية يجب أن تُدرس ضمن الإطار الأشمل للحلول التشريعية المطروحة للأزمة.
اختتمت الجمعية كتابها بثلاثة مطالب واضحة: أخذ اعتراضاتها القانونية والمحاسبية في الاعتبار، وتعليق مهلة 31 تشرين الأول 2026 التي تعتبرها غير كافية لمراجعة ست سنوات من العمليات المعقدة، واستئناف الحوار مع وزارة المالية للتوصل إلى معالجات متوافقة مع القانون.
وتشير الجمعية إلى أن إنجاز المراجعات المطلوبة قد يحتاج إلى نحو خمسة أشهر، فيما لا يعني تقديم كتاب الاعتراض أن المهلة أصبحت معلّقة تلقائياً.
نداء الوطن