راتبك لا يكفي؟ قاعدة 50/30/20 بنسختها اللبنانية: كيف تقسّم دخلك وتبدأ الادّخار رغم الغلاء -- Nov 02 , 2026 130
*المال والعالم | 1 تشرين الثاني 2026*
في الأسبوع نفسه الذي أبقى فيه الاحتياطي الفدرالي الأميركي أسعار الفائدة على حالها، وفيما اتفق تحالف أوبك+ اليوم مبدئياً على تثبيت إنتاج كانون الأول من دون زيادة، يعود في لبنان النقاش حول سؤال بسيط ومؤلم: هل يكفي الراتب؟ الحد الأدنى للأجور يبلغ اليوم 28 مليون ليرة، أي نحو *313 دولاراً، فيما يتحدّث وزير العمل عن دراسة تقدّر الحاجة الفعلية بنحو **1,200 دولار* شهرياً، ويجري تداول اقتراح غير مؤكد برفع الحد الأدنى إلى نحو 400 دولار.
في ظل هذه الفجوة، لا يملك المواطن ترف انتظار قرار حكومي. ما يملكه هو إدارة كل دولار يدخل جيبه. وهنا تأتي واحدة من أبسط قواعد التخطيط المالي في العالم: *قاعدة 50/30/20*.
## ماذا يحصل عالمياً ولماذا يهمّك؟
*الفائدة الأميركية مرتفعة لفترة أطول.* أبقى الفدرالي الفائدة دون تغيير في اجتماع 28 تشرين الأول بتصويت 10 مقابل 2، وتسعّر الأسواق احتمال رفعها في كانون الأول. معنى ذلك عملياً: الدولار يبقى قوياً، والاقتراض يبقى مكلفاً، والودائع بالدولار في الخارج تواصل تقديم عوائد جيدة نسبياً.
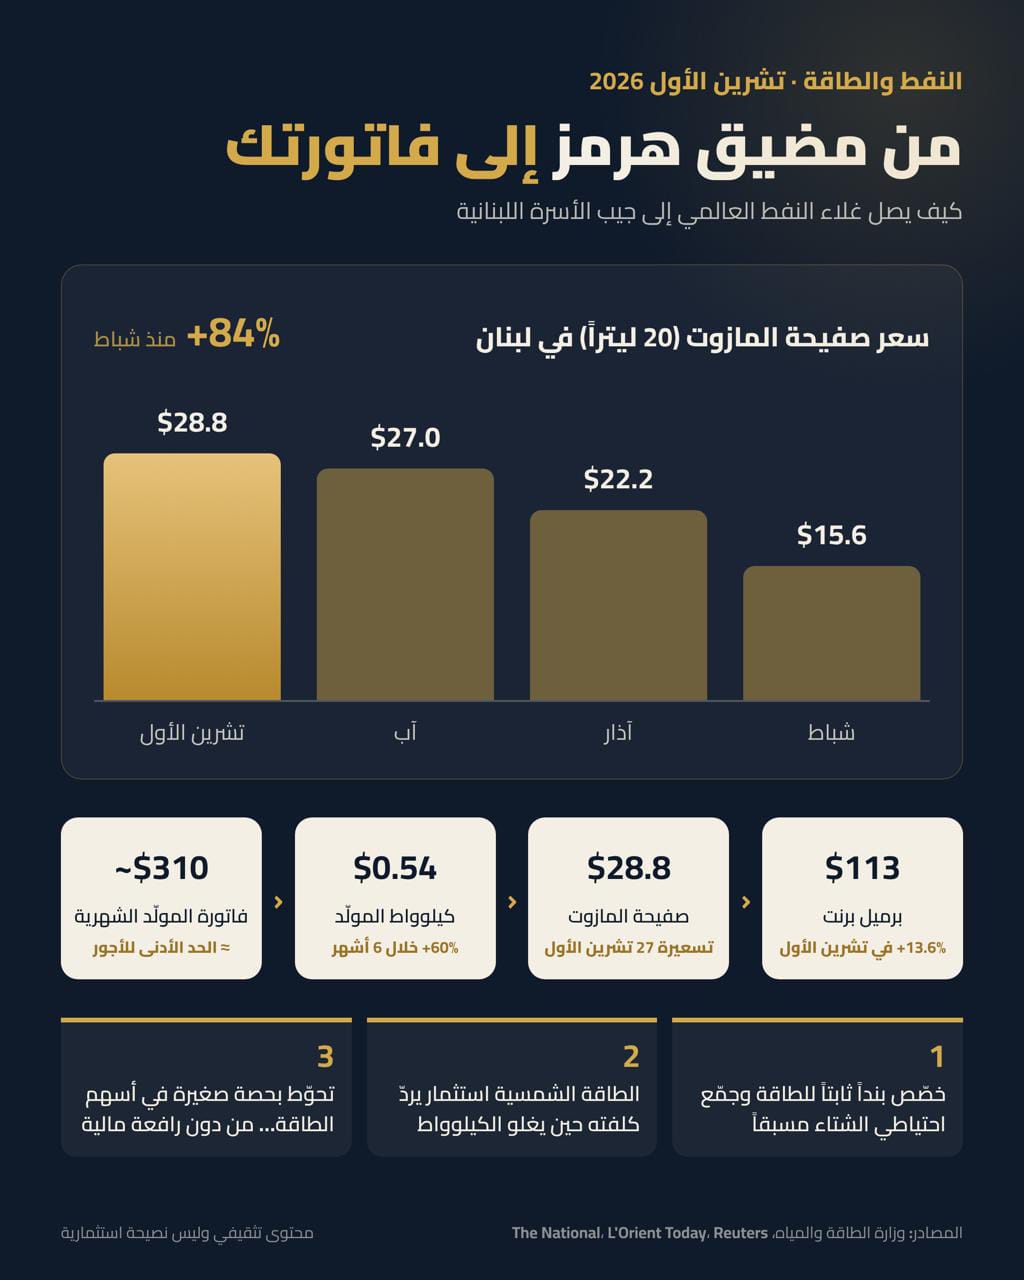
*النفط بلا انفراج قريب.* أنهى برنت تشرين الأول قرب 113 دولاراً، وقرار أوبك+ بتثبيت الإنتاج يعني أن لا إمدادات إضافية تخفّف الأسعار قريباً. وهذا ينعكس مباشرة على فاتورة المولّد والمازوت في لبنان.
*أسبوع حاسم للأسواق.* الانتخابات النصفية الأميركية في 3 تشرين الثاني، وتقرير الوظائف الأميركي في 6 منه، قد يحرّكان الأسهم والذهب والدولار بقوة.
## الصورة في لبنان بالأرقام
- *التضخم:* بلغ متوسطه 17.3% في النصف الأول من 2026، فيما ارتفعت أسعار الغذاء بنحو 20% هذا العام، بزيادة شهرية تقارب 2%.
- *الخدمات:* ارتفعت أسعار المياه والكهرباء والغاز والمحروقات بنسبة 25.3% على أساس سنوي، وكلفة النقل بنسبة 29.5%.
- *الأجور:* تشير تقديرات صحافية إلى أن الغذاء الأساسي وحده يستهلك نحو ثلثي الحد الأدنى للأجور، ليبقى نحو 100 دولار لكل ما عدا ذلك.
- *الاقتصاد:* يتوقع البنك الدولي انكماش الاقتصاد بنسبة 6.4% هذا العام.
الخلاصة: الأسعار تركض أسرع من الرواتب. ومن دون خطة واضحة، يذوب الدخل قبل نهاية الشهر من دون أن يبقى شيء للمستقبل.
## ما هي قاعدة 50/30/20؟
القاعدة تقسّم دخلك الصافي (بعد الضرائب والاقتطاعات) إلى ثلاث خانات:
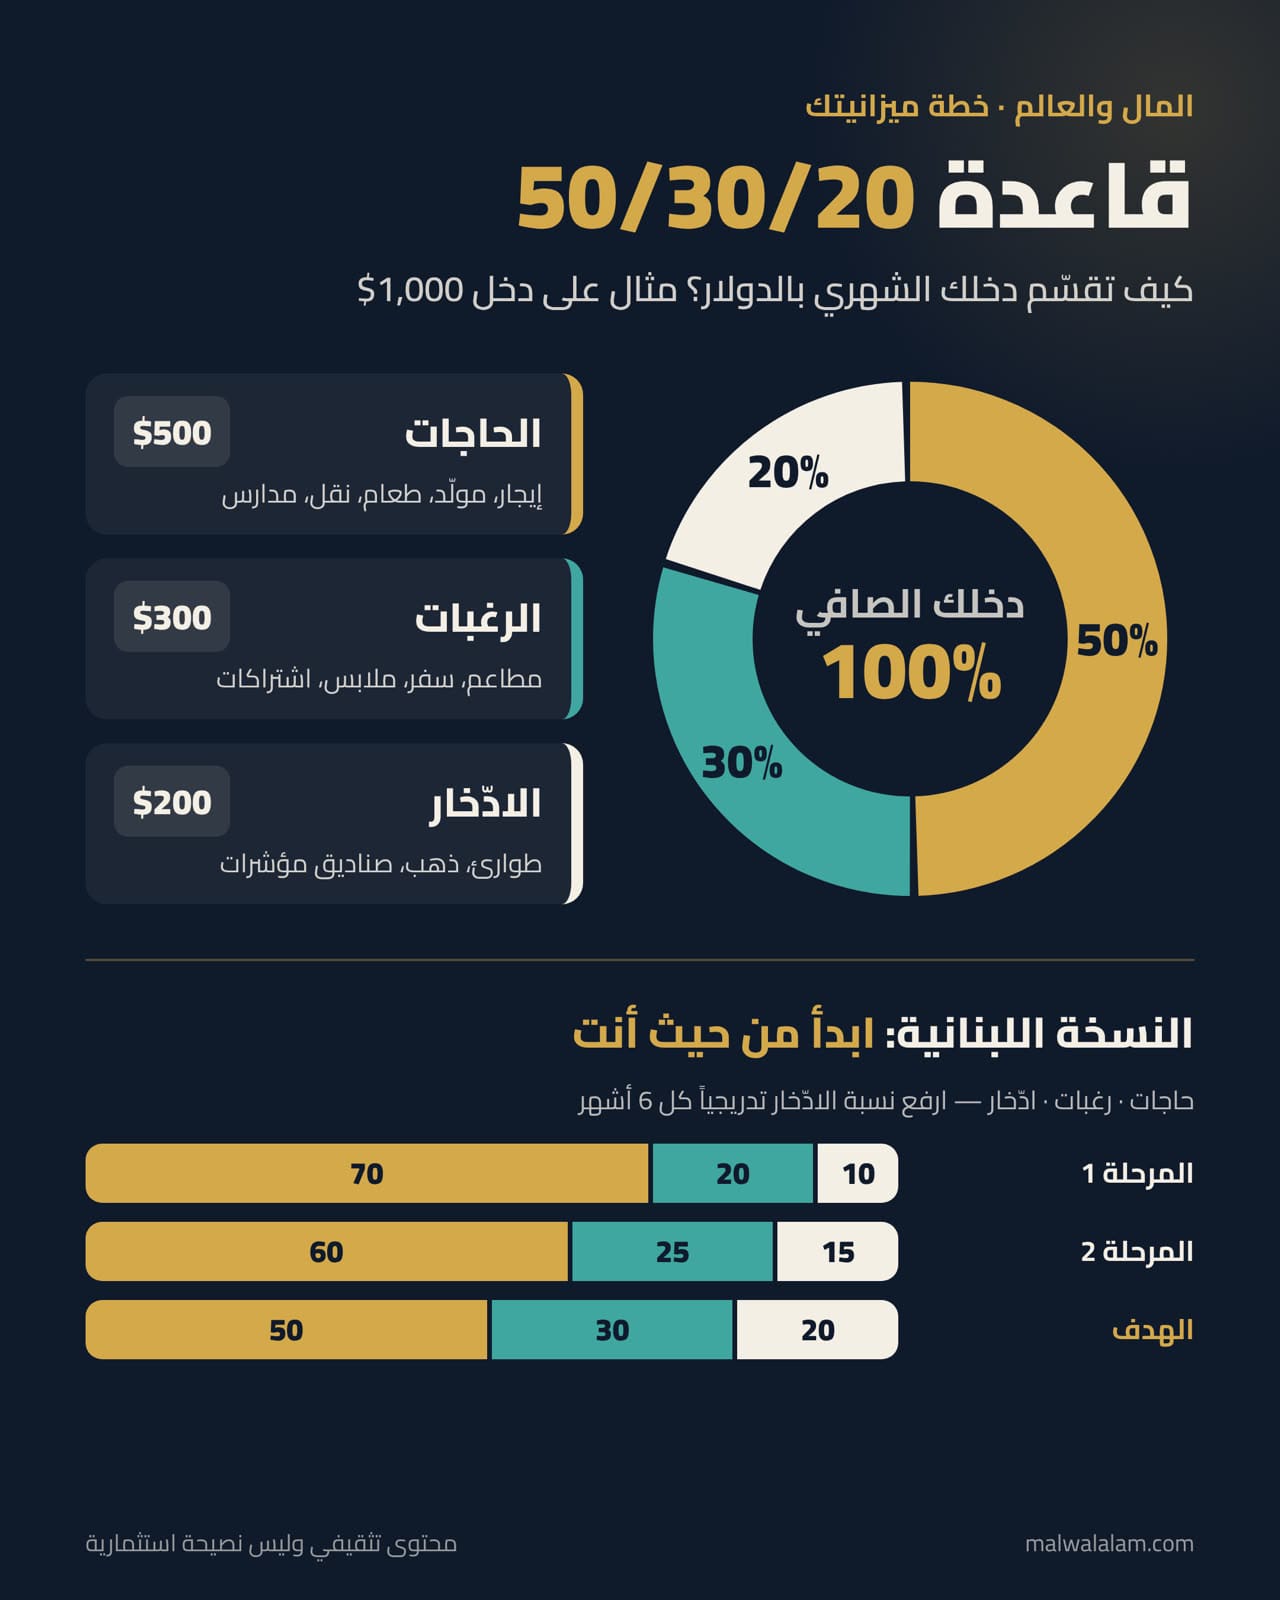
- *50% للحاجات:* ما لا يمكنك العيش من دونه: الإيجار أو القرض السكني، المولّد والكهرباء، الطعام الأساسي، النقل، الأقساط المدرسية، الدواء والتأمين الصحي.
- *30% للرغبات:* ما يحسّن حياتك لكنه ليس ضرورياً: المطاعم، السفر، الملابس غير الأساسية، الاشتراكات، الهاتف الأحدث.
- *20% للادّخار والاستثمار:* صندوق الطوارئ أولاً، ثم الاستثمار طويل الأمد، وسداد الديون المكلفة.
*مثال:* أسرة دخلها 1,000 دولار شهرياً تخصّص 500 دولار للحاجات، و300 للرغبات، و200 للادّخار والاستثمار.
## النسخة اللبنانية: ابدأ من حيث أنت
الواقع أن كثيراً من الأسر اللبنانية تنفق 70% أو أكثر من دخلها على الحاجات وحدها، بسبب فاتورة المولّد والإيجار وأقساط المدارس بالدولار. لذلك لا معنى لأن تفرض على نفسك 50/30/20 من اليوم الأول. الأفضل أن تتعامل معها كهدف تصل إليه على مراحل:
- *المرحلة الأولى (70/20/10):* المهم أن تدّخر شيئاً، ولو 10% فقط.
- *المرحلة الثانية (60/25/15):* بعد ستة أشهر، ومع كل زيادة في الدخل أو خفض في كلفة ثابتة، ارفع نسبة الادّخار.
- *الهدف (50/30/20):* حين تستقر أوضاعك.
## كيف تتموضع؟ خمس قواعد عملية
*1. ادفع لنفسك أولاً.* لا تدّخر «ما يتبقّى» آخر الشهر، لأنه غالباً لن يتبقّى شيء. يوم قبض الراتب، حوّل نسبة الادّخار فوراً إلى حساب أو مكان منفصل، ثم عِش بما تبقّى.
*2. قسّم بالدولار وفكّر بالدولار.* في اقتصاد شبه مدولر، احسب ميزانيتك بالدولار حتى لو قبضت جزءاً من راتبك بالليرة. وأبقِ مدخراتك بعملة قوية وفي مكان آمن، بعيداً عن المخاطر التي عرفها المودعون منذ 2019.
*3. صندوق الطوارئ قبل أي استثمار.* أول وجهة لنسبة الادّخار هي صندوق يغطي 3 إلى 6 أشهر من مصاريف الحاجات. في بلد يعيش على وقع الحروب والأزمات، هذا الصندوق هو خط دفاعك الأول.
*4. خفّض «الحاجات» لتكبر «الادّخار».* أسرع طريقة لتحسين النسب ليست زيادة الدخل فقط، بل خفض الكلفة الثابتة: نظام طاقة شمسية يقلّص فاتورة المولّد، أو إعادة التفاوض على الإيجار، أو باقة اتصالات أرخص. كل 50 دولاراً توفّرها من الحاجات هي 50 دولاراً تذهب إلى مستقبلك.
*5. اجعل الوقت يعمل لصالحك.* بعد تأمين صندوق الطوارئ، وزّع جزءاً من الادّخار على استثمارات طويلة الأمد ومتنوعة، كالذهب وصناديق المؤشرات العالمية عبر وسيط مرخّص. للتوضيح: ادّخار 100 دولار شهرياً بعائد سنوي افتراضي 6% يصبح نحو *16,400 دولار* بعد 10 سنوات، مقابل 12,000 دولار دفعتها من جيبك. هذه قوة الفائدة المركّبة.
## الخلاصة
لا يستطيع المواطن اللبناني أن يحدّد سعر النفط أو قرار الفدرالي أو قيمة الحد الأدنى للأجور. لكنه يستطيع أن يقرّر كيف يقسّم كل دولار يدخل جيبه. قاعدة 50/30/20 ليست وصفة سحرية، بل بوصلة: تبدأ بحيث أنت، ولو بادّخار 10%، ثم تتقدّم خطوة كل ستة أشهر. المهم أن تبدأ هذا الشهر.
---
هذا المقال لأغراض تثقيفية فقط ولا يشكّل نصيحة استثمارية شخصية. استشر مستشاراً مالياً مرخّصاً قبل اتخاذ أي قرار.
*المصادر:* Reuters عبر Business Standard (أوبك+، 1 تشرين الثاني 2026)، Admiral Markets / InvestingLive (قرار الفدرالي، 28 تشرين الأول)، الشرق الأوسط (بيانات البنك الدولي حول التضخم والغذاء، 14 تشرين الأول)، Beirut Time وBeirut24 نقلاً عن الأخبار (الحد الأدنى للأجور ودراسة الـ1,200 دولار، تشرين الأول)، صيدا أونلاين (كلفة الغذاء نسبةً للأجر)، البنك الدولي (توقعات الانكماش).