مؤسسة بلا قطع حسابات للسنة السابعة: مراكمة الهشاشة في الضمان -- Oct 26 , 2026 18
ما زالت إدارة الصندوق الوطني للضمان الاجتماعي تراكم الفوائض المالية. فما تسمّيه فائضاً مالياً هو أساساً ناجم عن الإنفاق المحدود على التقديمات. أي إن الصندوق يموّل الفوائض في فروعه الثلاثة باشتراكات المضمونين المتصاعدة، مقابل تقديمات هزيلة. وهذا خيار اتُبع منذ بضع سنوات بعدما خسر صندوق الضمان بضعة مليارات من الدولارات كان قد راكمها منذ مطلع التسعينيات، وهي بجزء أساسي منها تمثّل مدخرات العمال. المشكلة أن الإدارة لم تتعلّم بعد، بينما مجلس الإدارة المعيّن حديثاً لم يراكم الخبرة الكافية ولا الموقع السياسي والاجتماعي الذي يتيح له تقديم رأي وازن وفعلي في هذا المجال.
أين قطع الحساب؟
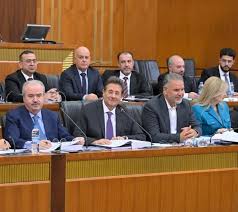
ظهرت هذه الفوائض المالية في الجلسة الثانية التي عقدها مجلس إدارة الضمان. عرض المدير العام للضمان محمد كركي تقريراً مالياً عن الأشهر الستة الأولى من السنة الجارية، لكنه سرعان ما تبيّن لبعض أعضاء المجلس، لا سيما الذين لديهم خبرات مالية، أن التقرير لا يرتقي إلى كونه عرضاً حقيقياً للوضع المالي في الضمان بل هو مضلّل. واللافت أنه معدّ من المدير المالي بالوكالة شوقي أبو ناصيف وتبنّاه كركي كما هو، رغم أنه يتضمن فقرة تشير إلى أن الصندوق لم يتمكن من إنجاز قطع حساب «للسنة السابعة على التوالي بسبب عدم جهوزية البرامج المخصصة لذلك وعدم وجود مشغل لبرامج المكننة». وأثناء النقاش في الجلسة، تذرّع كركي بأن المجلس السابق هو من كان يؤخّر إنجاز قطع الحساب، لكن ما أثير من تساؤلات وضع الأمر في سياق مختلف؛ أليس في إمكان الضمان استكمال قطع الحساب من دون البرامج، كما كان يفعل سابقاً؟ ألم يكن لدى الصندوق عقد على مدى سنوات مع شركة معلوماتية كان يفترض أن تعدّ له البرامج، فلماذا ليس هناك برامج؟ هل يعقل أن قطع حساب لواحدة من أكبر المؤسسات التي تحل الطابع المالي والاجتماعي معاً، متوقف على مشغّل لبرامج المكننة؟ أساساً هل يعقل أن يتذرّع المدير العام بذلك؟
أما في مضمون التقرير، فكان النقاش على مستوى مختلف. فالتقرير يعدّ محاسبياً ومختصراً جداً ولا يعبّر فعلياً عن الوضعية المالية للصندوق. عضو المجلس بسام عليق قال إن التقرير يظهر ما لدى الضمان على مستوى الوفر المالي المحقق في أول ستة أشهر، لكنه لا يظهر ما على الصندوق من التزامات مالية. وكأنه يقول إن الإدارة تتقصد إظهار الوفر المتراكم ولا تظهر الالتزامات المترتبة على الصندوق. أيضاً علّق عضوا المجلس باتريسيا هاشم ومنير البساط على موضوع قطع الحساب طالبين المزيد من الإيضاحات المالية التي لم ترد في التقرير لأنهما لم يريا فيه سوى تقرير مختصر وغير كاف للتعبير عن الوضعية المالية للضمان.
حقيقة الوفر المالي
يركّز التقرير المرفوع من كركي على الوفر المالي المحقق في فروع الضمان. في فرع ضمان المرض والأمومة، بلغت قيمة الإيرادات في الأشهر الستة الأولى من 2026 نحو 16.8 تريليون ليرة مقابل نفقات بقيمة 3.8 تريليونات ليرة، علماً بأن الإيرادات زادت بنسبة 37% مقارنة مع الفترة نفسها من السنة الماضية، والنفقات زادت بنسبة 80%. وقد بلغت قيمة الوفر المتراكم 61.5 تريليون ليرة.
المقصود في الصورة المقدمة في هذا الفرع، أن الوفر يتحقق رغم الزيادة الكبيرة في الإيرادات، لكن التقرير لا يتطرق بتاتاً إلى الالتزامات المترتبة على الفرع لجهة فواتير الطبابة المقدمة من الأفراد والفواتير الاستشفائية.
ولا يذكر التقرير عدد المستفيدين من التقديمات، لأن زيادة عدد المستفيدين تزامناً مع زيادة التقديمات، تقدّم صورة مختلفة لهذا الوفر المالي، لكن لو زادت التقديمات مقابل استقرار أو تراجع عدد المستفيدين فهذا مؤشّر على وجود مشكلة بنيوية يحاول التقرير طمسها. كما أن التقرير لا يحدّد متوسط كلفة الفرد في الطبابة والاستشفاء وتطوّرها. ولا يشير بموضوعية إلى أن الزيادة في الإيرادات سببها انعكاس زيادات رفع الحد الأدنى للأجور التي فرضت على أصحاب العمل زيادة قيمة التصريحات عن أجور عمالهم.
ومن الأهمية بمكان أن يذكر التقرير، حتى لا يكون معداً بعقل محاسبي بحت، ما هي نسب التغطية للمستفيدين: هل عادت إلى ما كانت عليه قبل الأزمة، أي 90% للاستشفاء و80% عن فواتير الطبابة والمختبر، حتى «نفرح» بالوفر المتراكم، أم أنها ما زالت أدنى من 40% مثلاً؟ لأن ذلك يعني أن المضمون المريض يدفع من جيبه مبلغاً كبيراً لتغطية التقديمات التي يتغنّى بها التقرير. هذا أمر يهمّ أصحاب العمل الذين اكتشفوا في سنوات الأزمة أهمية وجود الضمان، لأن الكثيرين منهم تلقوا آنذاك طلبات من عمالهم بالحصول على مساعدة مالية للاستشفاء والطبابة أو بوليصة تأمين خاصة. أصحاب العمل مهتمون بزيادة التقديمات أكثر من الضمان، لكن هل ينطبق هذا الأمر على أعضاء مجلس الإدارة المعينين حديثاً؟
الوفر المتراكم هو سمة التقرير الذي لا يمكن أن يعدّه أي مبتدئ في هذا المجال. الوفر موجود أيضاً في فرع التعويضات العائلية، ويسمّى في صندوق الضمان الاختياري باسم «الرصيد المتراكم»، علماً بأن هذا الصندوق تحديداً ليس فيه أي نوع من التوازن المالي ولم يكن يقدم تقديمات إلا إذا توافرت الإيرادات.
خسائر التعويضات
أما مسألة الوفر، فمختلفة في فرع تعويض نهاية الخدمة باعتباره العامل الأهم والتاريخي الذي يعكس مدخرات العمال المصرّح عنهم للضمان. بمعنى أوضح، هنا الوفر هو أساس هذا الصندوق واستمراريته وأساس موجودات الصندوق كلّها. قبل الانهيار، كانت موجودات الفرع تصل إلى 10 مليارات دولار، أما اليوم، فإن قيمتها تبلغ 128.8 تريليون ليرة، أو 1.44 مليار دولار. لكنه لا يكتفي بتغييب المقارنة التاريخية، بل يقول إن الموجودات زادت مقارنة مع ما كانت عليه في نهاية 2025 حين بلغت موجودات الفرع 71.6 تريليون ليرة. كيف حصلت هذه الزيادة؟
يتبيّن من الحسابات أنه أُضيف إلى موجودات الفرع خلال 2026 نحو 43.5 تريليون ليرة نتيجة إعادة تقييم سعر صرف الدولار بين القيمة الحالية والقيمة المثبتة، إضافة إلى نحو 13.6 تريليون ليرة مصدرها الوفر المحقّق خلال النصف الأول من السنة بين إيرادات الفرع ونفقاته، لتصبح قيمة الموجودات الإجمالية 128.8 تريليون ليرة. أي إن 76% من الزيادة في قيمة موجودات الفرع منذ نهاية 2025 جاءت من إعادة تقييم سعر الصرف وهي مجرّد زيادة دفترية لأموال موجودة أصلاً.
وينعكس هذا الأمر على توظيفات الصندوق لموجوداته البالغة 183 تريليون ليرة، أي ما يساوي 2 مليار دولار. من ضمن هذا المبلغ، هناك 3100 مليار ليرة موظّفة في سندات الخزينة بالليرة اللبنانية، وإيداعات لدى مصرف لبنان بقيمة 127 تريليون ليرة (1.9 مليار دولار)، بالإضافة إلى الحسابات الجارية وقيمة عقار الباشورة التي أعيد تخمينها وبناء في حوش الأمراء وغيرها.
من الواضح أن مصرف لبنان يستعمل أموال الضمان لسحب السيولة من السوق. ومن الواضح أن التركّز في توظيف الأموال لدى مصرف لبنان مرتفع جداً، وهذا أمر لا يعكس حكمة لدى جهة عانت من خسائر هائلة بسبب سعر الصرف. لا تنويع للمخاطر ولا توزيع لها. هي خطوات عمياء يتخذها الصندوق ويترك نفسه أداة بيد الحاكم ووزير المال.
والمشكلة في فرع تعويض نهاية الخدمة لا تتعلق بإدارة الموجودات، بل في تقديماته أيضاً؛ إذ بلغ مجمل ما يدفعه الفرع في مجال التعويضات في أول ستة أشهر 8.5 تريليونات ليرة، لكن لا أحد يعرف عدد الأشخاص الذين حصلوا على تعويضاتهم وبأي سرعة، وما هو معدل التعويض المدفوع، وما إذا كان التعويض بسبب بلوغ السن أو ترك العمل. بحسب المعطيات، ينتظر طالب التعويض أقلّه ستة أشهر ليحصل على التعويض وفي بعض الأحيان سنة كاملة. كلها مؤشرات ذات دلالة اقتصادية واجتماعية يحاول الضمان إخفاءها عن مجلس الإدارة بينما هو يجب أن ينشرها للعموم. الهدف هو إخفاء الاهتراء الذي يعانيه الصندوق.
الاخبار